Por que não há retenção de Impostos Federais (IR e PCC) em notas
Atualizado em 13 de novembro de 2026
1. O Questionamento Frequente
É comum que os departamentos fiscais de nossos clientes questionem o motivo pelo qual algumas notas fiscais (especialmente referentes a consertos de terminais ou manutenções pontuais) são emitidas sem o destaque de retenção dos impostos federais (IR e PCC - PIS, COFINS e CSLL).
A resposta para isso está fundamentada na legislação tributária vigente, especificamente na Instrução Normativa SRF nº 459/2004, que diferencia serviços contínuos de manutenções isoladas.
2. O Embasamento Legal (IN SRF nº 459/2004)
A regra geral exige a retenção na fonte da CSLL, COFINS e PIS/Pasep para pagamentos referentes a serviços de manutenção e conservação de equipamentos.
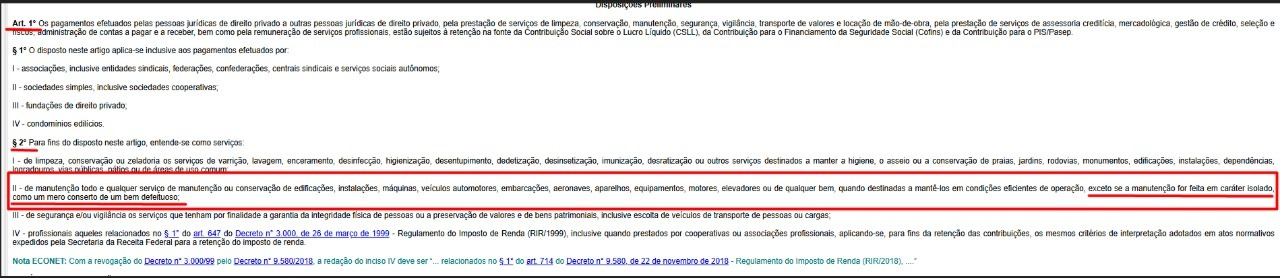
No entanto, o Art. 1º, § 2º, Inciso II da IN SRF nº 459/2004 traz uma exceção explícita para serviços prestados de forma avulsa:
"...exceto se a manutenção for feita em caráter isolado, como um mero conserto de um bem defeituoso."[cite: 3]
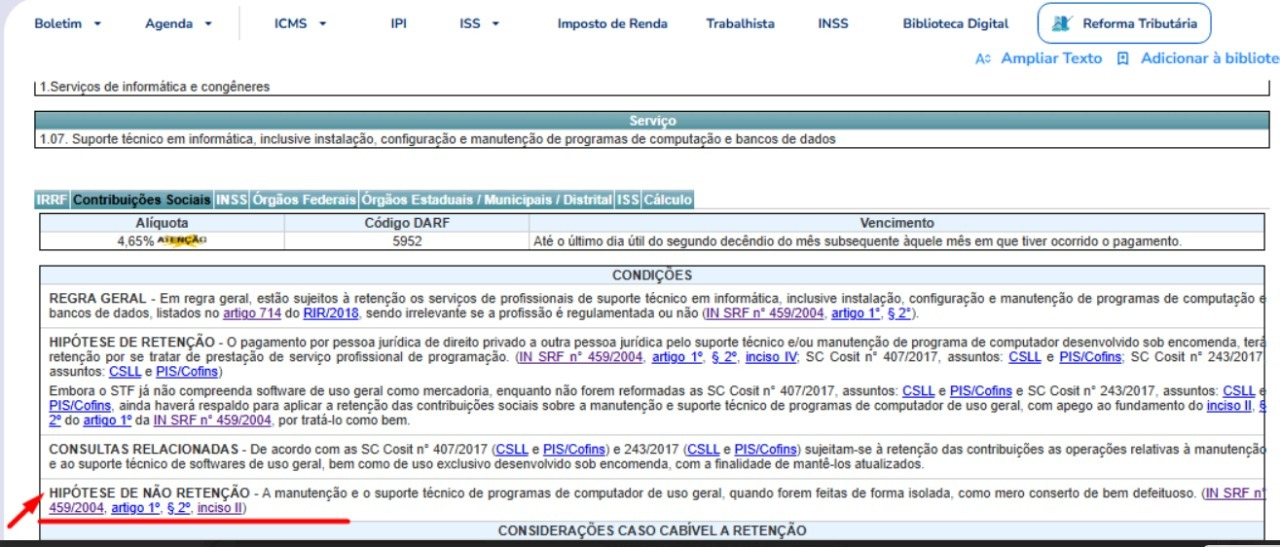
Na prática: Como o serviço prestado (ex: aquisição ou conserto pontual de um terminal) se configura como um "mero conserto" ou manutenção isolada, a operação enquadra-se na hipótese de NÃO RETENÇÃO[cite: 3, 4].
3. Hipótese de Não Retenção (Documentação Contábil)
Abaixo, disponibilizamos os recortes da base legal utilizados pela nossa contabilidade para parametrizar a emissão correta destas notas fiscais, comprovando a isenção da retenção para este tipo de operação:
Anexo 1: Artigo 1º, § 2º, Inciso II
Anexo 2: Hipótese de Não Retenção
💡 Dica para o Departamento Fiscal: Caso o seu setor contábil ou fiscal questione a ausência do destaque de IR e PCC na nota, basta encaminhar o link deste artigo para que eles verifiquem a base legal adotada pela nossa emissão.
Este artigo ajudou?